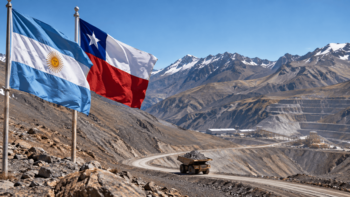
La posibilidad de una mayor integración minera entre Argentina y Chile comienza a ocupar un lugar relevante en la agenda del cobre sudamericano.
Empresas con proyectos y operaciones a ambos lados de la cordillera mantienen conversaciones para evaluar alternativas de cooperación que permitan aprovechar los recursos minerales argentinos y la infraestructura desarrollada por la industria chilena.
El tema fue confirmado por el ministro de Minería y Economía de Chile, Daniel Mas, quien reconoció que su gobierno tiene conocimiento de estos contactos empresariales.
Según declaraciones recogidas por Bloomberg, el funcionario señaló que existen iniciativas orientadas a explorar posibles asociaciones, aunque no identificó las compañías involucradas ni los términos de eventuales acuerdos.
La discusión adquiere importancia ante las perspectivas de inversión en los grandes proyectos cupríferos de San Juan y la necesidad de resolver cuestiones logísticas, regulatorias y comerciales antes de su desarrollo.
Los grandes proyectos de San Juan impulsan el interés binacional
Argentina cuenta con importantes recursos de cobre que todavía no se encuentran en producción comercial a gran escala.
En San Juan, algunos de los principales proyectos son Vicuña, desarrollado por BHP y Lundin Mining; El Pachón, de Glencore; y Los Azules, de McEwen Copper.
El desarrollo de estos emprendimientos podría representar una transformación significativa para la industria minera argentina.
Según las estimaciones mencionadas en las conversaciones sectoriales, las inversiones asociadas con los grandes recursos cupríferos del país podrían superar conjuntamente los US$40.000 millones.
Se trata de expectativas de inversión vinculadas con proyectos en diferentes etapas, no de desembolsos ya ejecutados ni de compromisos definitivos para todos los emprendimientos.
La dimensión de estos desarrollos explica el interés por evaluar alternativas que permitan optimizar infraestructura, servicios y transporte.
Chile cuenta con una industria cuprífera consolidada, una red de proveedores especializados y experiencia acumulada durante décadas de producción.
Esta complementariedad constituye uno de los principales argumentos a favor de una mayor cooperación.
Los puertos chilenos aparecen como una alternativa para el cobre argentino
Uno de los aspectos centrales de las conversaciones es la posibilidad de utilizar infraestructura del Pacífico para transportar la futura producción argentina.
El ministro Daniel Mas mencionó específicamente a Vicuña como uno de los proyectos que podrían evaluar la utilización de puertos chilenos.
La cercanía geográfica de determinados yacimientos cordilleranos abre oportunidades para estudiar corredores logísticos transfronterizos.
Sin embargo, una eventual salida de concentrados por Chile no depende únicamente de la distancia o de los costos de transporte.
También requiere resolver procedimientos aduaneros, tránsito internacional, responsabilidades operativas y condiciones tributarias.
La producción tendría origen en territorio argentino, mientras que parte de la infraestructura utilizada podría encontrarse en Chile.
Esta situación obliga a definir reglas claras sobre las operaciones y las competencias de las autoridades involucradas.
Por el momento, no se anunció un esquema logístico definitivo para los proyectos mencionados.
Energía, agua y servicios especializados también forman parte de la discusión
La cooperación podría extenderse más allá del transporte de minerales.
Entre las alternativas analizadas se encuentran el suministro de energía, la utilización de infraestructura, la prestación de servicios especializados y la asistencia técnica.
El acceso al agua constituye uno de los asuntos más sensibles.
Cualquier iniciativa que contemple recursos hídricos o instalaciones ubicadas en Chile deberá considerar las autorizaciones correspondientes y las competencias de ambos países.
También será necesario evaluar las condiciones técnicas, ambientales y económicas de cada alternativa.
La experiencia chilena en minería de cobre puede representar una oportunidad para compartir capacidades industriales y conocimientos operativos.
Sin embargo, la existencia de posibles complementariedades no implica que ya se hayan definido contratos de suministro o utilización conjunta de instalaciones.
El Tratado Minero de 1997 ofrece un marco para la cooperación
Argentina y Chile cuentan con un antecedente institucional importante: el Tratado de Integración y Complementación Minera de 1997.
Este instrumento establece mecanismos de coordinación para facilitar actividades mineras en zonas fronterizas.
Durante 2026, ambos gobiernos retomaron conversaciones relacionadas con la cooperación minera y la logística transfronteriza.
También se desarrollaron reuniones entre funcionarios, empresas y representantes del sector.
El marco bilateral permite avanzar en acuerdos específicos, aunque no resuelve automáticamente todas las cuestiones que pueden surgir de proyectos de gran escala.
El propio ministro chileno reconoció que determinados mecanismos tributarios y de tránsito podrían requerir adaptaciones.
La eventual integración deberá contemplar tanto los intereses empresariales como las responsabilidades de los Estados y las provincias involucradas.
El nuevo RIGI modifica las condiciones para los proveedores locales
Las conversaciones binacionales coinciden con una modificación relevante del Régimen de Incentivo para Grandes Inversiones (RIGI).
El Decreto 1366/2026, publicado el 16 de noviembre, modificó la definición reglamentaria de proveedor local.
La nueva disposición establece que una persona jurídica podrá ser considerada proveedora local cuando esté constituida y domiciliada en Argentina, independientemente de la nacionalidad de sus accionistas o de la composición de su capital.
Anteriormente, la definición incluía una exigencia relacionada con la participación mayoritaria de capital nacional.
Su eliminación amplía el universo de sociedades que pueden encuadrar dentro de la categoría.
Sin embargo, la modificación no significa que cualquier producto comercializado por esas empresas sea automáticamente considerado de origen argentino.
Los bienes deben cumplir los criterios de origen nacional aplicables dentro del marco del Mercosur.
El RIGI mantiene un compromiso mínimo de contratación de proveedores locales equivalente al 20% del monto destinado a bienes y obras, sujeto a la disponibilidad de oferta en condiciones de mercado respecto de precio y calidad.
La modificación cambia qué empresas pueden ser computadas dentro de esa categoría, pero no elimina ese porcentaje.
Los proveedores sanjuaninos plantean sus preocupaciones
El nuevo criterio generó diferentes reacciones entre las organizaciones de proveedores mineros de San Juan.
La Cámara de Proveedores Interdepartamentales Mineros (CAPRIMSA), presidida por Fernando Godoy, informó que se encuentra analizando las implicancias jurídicas de la disposición.
La entidad también planteó la necesidad de avanzar con la reglamentación de la Ley Provincial 2827 de Desarrollo Local Minero.
Su preocupación se concentra en cómo se articulará el nuevo criterio nacional con los mecanismos provinciales destinados a promover la participación de empresas sanjuaninas.
Por su parte, la Cámara de Servicios Mineros y Afines de Calingasta (CASEMICA) adoptó una posición más crítica.
La organización cuestionó el decreto y solicitó su derogación, al considerar que las pequeñas y medianas empresas departamentales podrían enfrentar mayores dificultades para competir con compañías de mayor capacidad financiera.
CASEMICA también reclamó criterios de participación territorial que prioricen a proveedores cercanos a los proyectos.
Aunque ambas entidades expresaron preocupación por el desarrollo local, sus posiciones presentan diferencias en cuanto a las medidas reclamadas.
El desafío será distribuir las oportunidades de la expansión cuprífera
La integración minera entre Argentina y Chile podría abrir oportunidades para empresas de transporte, ingeniería, construcción, mantenimiento, energía y servicios especializados.
Al mismo tiempo, plantea interrogantes sobre la distribución territorial de los beneficios económicos.
Para las compañías mineras, la cooperación puede contribuir a organizar proyectos que requieren grandes inversiones y soluciones logísticas complejas.
Para los gobiernos, implica definir condiciones de infraestructura, tributación, circulación de bienes y utilización de recursos.
Para los proveedores, el desafío será competir por contratos que podrían transformar la actividad económica de las regiones mineras.
Por ahora, las conversaciones representan una agenda de oportunidades y negociaciones, no una integración empresarial ya concretada.
Su evolución permitirá determinar cómo se organizará la futura producción de cobre argentino y qué participación tendrán las empresas, las provincias y las comunidades vinculadas con los proyectos.